Bagi Pak Awaludin, memiliki rumah impian untuk keluarga di kampung halaman bukan sekadar keinginan. Rumah di Indramayu menjadi salah satu tujuan keuangan yang ingin ia wujudkan sedikit demi sedikit dari hasil bekerja.
Sebagai karyawan swasta yang bekerja di Jakarta, Pak Awal harus membagi penghasilannya untuk banyak hal. Ada kebutuhan hidup sehari-hari, tempat tinggal, transportasi, kebutuhan keluarga di Indramayu, cicilan, hingga tabungan untuk masa depan.
Di tengah berbagai pengeluaran tersebut, ia berusaha menjaga satu prinsip: uang yang sudah disisihkan untuk membangun rumah sebisa mungkin tidak digunakan untuk kebutuhan lain.
Dalam review Adapundi ini, Pak Awal menceritakan bagaimana ia mengatur keuangan, menjaga tabungan untuk rumah, serta menggunakan Adapundi sebagai salah satu pilihan pendanaan ketika ada kebutuhan lain yang harus dipenuhi di tengah periode gajian.
Pak Awal dan Cita-Cita Membangun Rumah Impian untuk Keluarga
Pak Awal bekerja sebagai karyawan swasta. Saat ini ia tinggal dan bekerja di Jakarta, sementara istri dan keluarganya berada di Indramayu.
Di balik kesibukannya bekerja, Pak Awal memiliki satu rencana jangka panjang yang terus ia usahakan yaitu membangun rumah sendiri di kampung halaman.
Untuk mencapai tujuan tersebut, ia berusaha menyisihkan sekitar Rp300.000 hingga Rp400.000 setiap bulan. Menariknya, tabungan ini sengaja ditempatkan di rekening terpisah yang tidak digunakan untuk transaksi sehari-hari.
Tujuannya sederhana, yaitu agar uang tersebut tidak mudah terpakai.
Menurut Pak Awal, jika tabungan terlalu mudah diakses melalui mobile banking, godaan untuk menggunakannya untuk transfer atau berbelanja juga menjadi lebih besar. Karena itu, ia memilih memisahkan tabungan untuk rumah dari uang yang digunakan sehari-hari.
"Dana itu kayak buat saya punya planning, misalnya saya mau bikin rumah. Pastinya kan saya harus ngumpulin."
Bagi Pak Awal, setiap jumlah yang berhasil disisihkan membawa dirinya selangkah lebih dekat pada rumah yang ia impikan. Karena itulah, ia ingin tabungan tersebut terus bertambah dari waktu ke waktu.
"Ketika saya udah nabung, harusnya kan bertambah. Ketika saya gunain terus, nanti nggak tercapai-capai."
Bagi Pak Awal, menabung bukan hanya soal menyimpan uang. Ia sudah memberikan tujuan yang jelas pada tabungannya, sehingga sebisa mungkin dana tersebut tidak bercampur dengan kebutuhan lainnya.
Menjaga Kebutuhan Hari Ini Tanpa Melepas Tujuan Masa Depan
Sebagai suami sekaligus kepala keluarga, Pak Awal harus membagi penghasilannya untuk kebutuhan dirinya di Jakarta dan keluarga yang tinggal di Indramayu. Setiap bulan, ada biaya makan, tempat tinggal, transportasi, cicilan, hingga uang yang dikirim kepada keluarga. Untuk menambah pemasukan, pada akhir pekan ia juga terkadang bekerja sebagai pengantar makanan online.
Agar semua pos pengeluaran tetap terkontrol, Pak Awal terbiasa membuat anggaran begitu menerima gaji.
"Ketika gaji masuk, biasanya saya budgetin supaya kalau ada apa-apa kita bisa nggak cepat habis."
Meski sudah membuat perencanaan, kebutuhan dalam satu bulan tidak selalu sama. Ada kalanya biaya transportasi bertambah, kendaraan membutuhkan perbaikan, atau anak memerlukan perlengkapan sekolah.
Dalam kondisi seperti itu, Pak Awal berusaha tidak langsung menggunakan tabungan yang sudah ia khususkan untuk membangun rumah.
"Daripada saya menguras tabungan cita-cita saya, saya cari opsi pinjaman lain. Toh itu juga nanti saya bayar."
Bagi Pak Awal, menjaga tabungan berarti menjaga tujuan jangka panjang yang sudah ia rencanakan bersama keluarga. Karena itu, ia berusaha mempertahankan dana tersebut sambil tetap mengatur kebutuhan lain sesuai kemampuan keuangannya.
Itulah mengapa keberadaan sumber dana tambahan menurutnya bisa menjadi alternatif saat kebutuhan keluarga muncul, selama ia masih memiliki kemampuan untuk membayarnya kembali.
Baca Juga: Pilihan Bijak Jonas Mengatasi Renovasi Rumah Bersama Adapundi
Pengalaman Pak Awal Menggunakan Adapundi sebagai Bagian dari Pengelolaan Keuangan
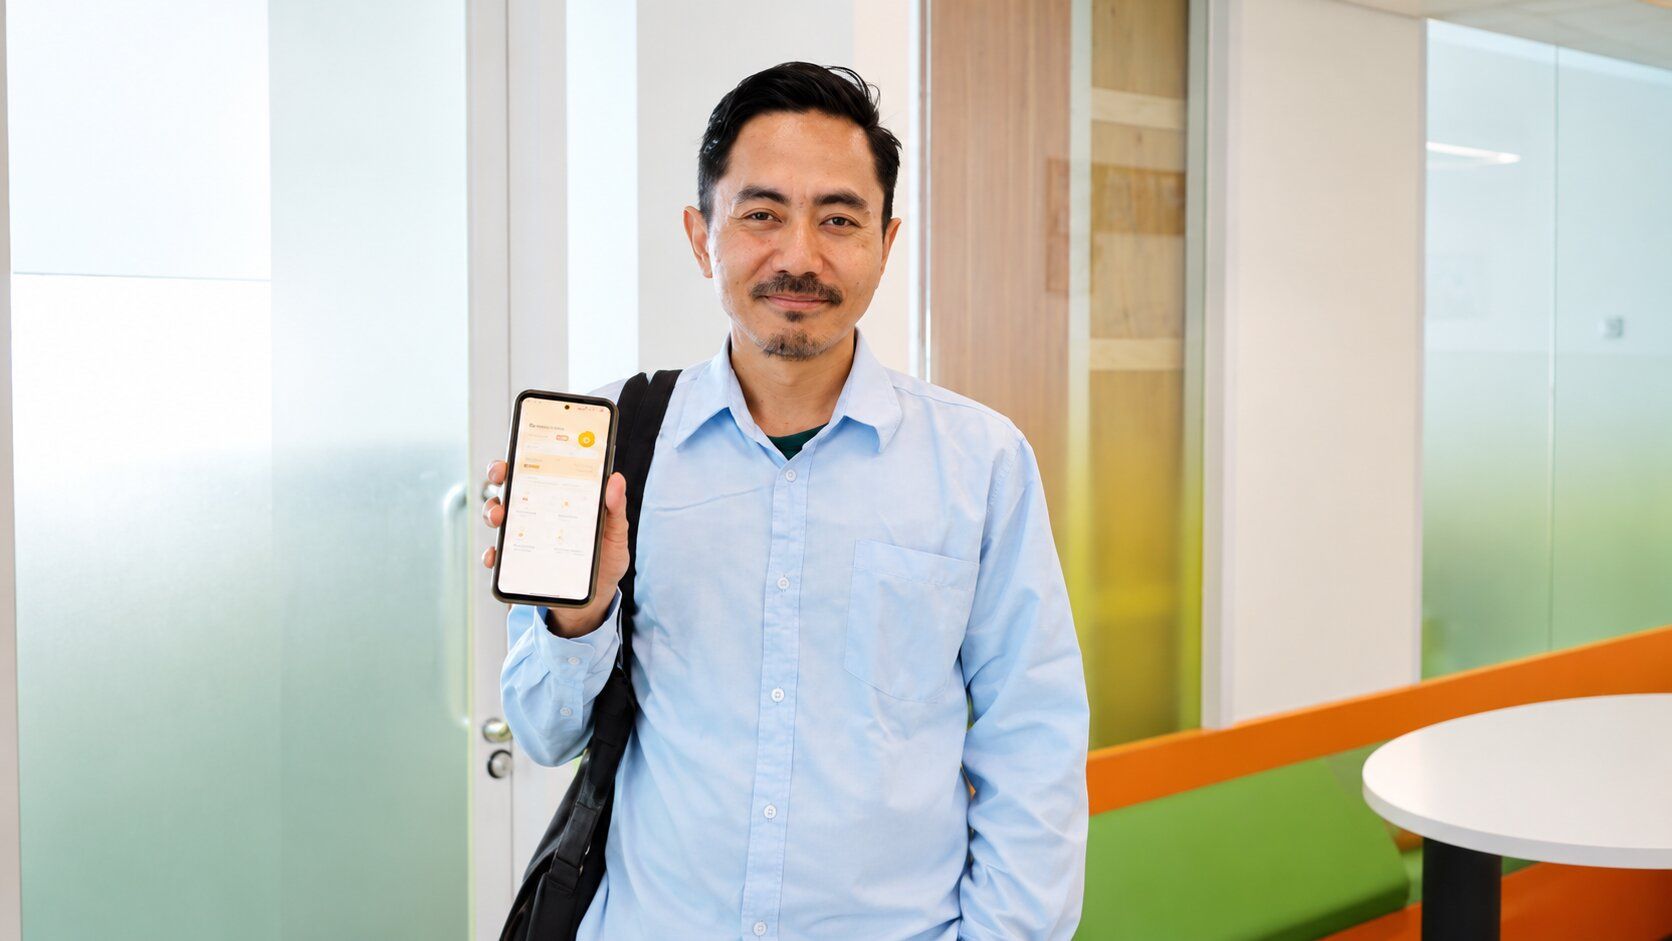
Dalam mengatur keuangan, Pak Awal tidak hanya memperhatikan kebutuhan hari ini, tetapi juga bagaimana setiap keputusan bisa tetap sejalan dengan kondisi penghasilannya. Karena menerima gaji setiap bulan, ia cenderung memilih produk pinjaman yang menurutnya lebih mudah disesuaikan dengan pola pemasukan tersebut.
Pak Awal pertama kali mengenal Adapundi dari iklan yang muncul saat ia sedang menggunakan media sosial seperti TikTok dan YouTube. Saat itu, pesan mengenai solusi untuk kebutuhan keluarga menarik perhatiannya.
Namun, ia tidak langsung memilih sebuah aplikasi hanya karena melihat iklan.
Dari pengalaman menggunakan dan membandingkan beberapa layanan, ada beberapa hal yang membuat Adapundi kemudian menjadi salah satu pilihannya.
Tenor Bulanan Sesuai dengan Siklus Gaji
Bagi Pak Awal, tenor menjadi salah satu pertimbangan utama ketika memilih pinjaman. Sebagai karyawan dengan penghasilan bulanan, ia merasa jadwal pembayaran yang mengikuti siklus gaji lebih mudah diperhitungkan dalam anggaran.
"Sebagai seorang karyawan yang gajinya bulanan, tentunya saya akan memilih untuk tenor yang satu bulan sekali."
Menurut Pak Awal, beberapa layanan yang pernah digunakannya memiliki interval pembayaran yang lebih singkat. Kondisi tersebut membuatnya harus kembali menyiapkan dana pembayaran ketika waktu gajian berikutnya belum tiba.
Karena itu, ia lebih nyaman dengan pilihan tenor yang dapat disesuaikan dengan pola pendapatannya.
"Karena sudah ada yang sebulan di Adapundi, jadi saya lebih baik fokus ke Adapundi aja," tambahnya.
Pengalaman ini juga menunjukkan bahwa ketika memilih pinjaman daring untuk karyawan, bukan hanya nominal pinjaman yang perlu diperhatikan. Jadwal pembayaran perlu disesuaikan dengan pola pemasukan agar kewajiban tidak terasa terlalu berat.
Proses Pengajuan yang Menurut Pak Awal Cepat dan Mudah
Kemudahan proses juga menjadi bagian penting dalam ulasan Adapundi dari Pak Awal.
"Prosesnya cepat, mudah dan tidak sampai 5 menit."
Bagi Pak Awal, kecepatan proses menjadi penting terutama ketika menghadapi kebutuhan mendesak yang tidak bisa terlalu lama ditunda. Meski demikian, waktu dan hasil pengajuan tentu dapat berbeda pada setiap pengguna sesuai proses evaluasi yang berlaku.
Ia juga menilai proses pendaftaran relatif sederhana.
Cara Pak Awal Mengatur Pembayaran Pinjaman
Mengajukan pinjaman hanya satu sisi dari pengelolaan keuangan. Bagi Pak Awal, bagian penting berikutnya adalah memastikan cicilan dapat dibayar.
Caranya cukup sederhana: ketika gaji masuk, kewajiban pembayaran langsung menjadi prioritas.
"Setiap gajian langsung bayar. Walaupun misalkan tanggal 21 pinjam, tanggal 25 gajian langsung dibayar."
Ia mengaku lebih nyaman membayar ketika uang sudah tersedia daripada menunggu hingga mendekati jatuh tempo.
Menurut Pak Awal, menunda pembayaran justru membuatnya khawatir uang tersebut akan digunakan untuk kebutuhan lain.
Karena itu, setiap menerima gaji ia membagi uang untuk berbagai pos, termasuk kebutuhan tempat tinggal, keluarga, dan pembayaran cicilan.
Pengalaman tersebut memberikan satu pelajaran penting: jumlah pinjaman sebaiknya bukan hanya ditentukan dari limit yang tersedia, tetapi dari kemampuan membayar kembali.
Cerita Pak Awal bukan sekadar cerita mengenai pinjaman.
Di balik setiap keputusan keuangannya, ada keluarga yang harus dipenuhi kebutuhannya, pekerjaan yang harus terus dijalankan, serta satu cita-cita besar yang masih ia kumpulkan sedikit demi sedikit: membangun rumah sendiri di Indramayu.
Kebutuhan mendadak mungkin tidak selalu bisa dihindari. Namun, Pak Awal berusaha menghadapi kondisi tersebut tanpa kehilangan tujuan keuangan jangka panjangnya.
Pengalamannya juga memperlihatkan pentingnya melihat pinjaman sebagai sebuah kewajiban yang harus diperhitungkan, bukan sekadar dana tambahan yang tersedia.
Sebelum mengajukan pinjaman, pertimbangkan kebutuhan, jumlah yang benar-benar diperlukan, biaya, tenor, jadwal pembayaran, serta kemampuan untuk melunasinya.
Karena pada akhirnya, pilihan keuangan yang baik bukan hanya membantu menyelesaikan kebutuhan hari ini, tetapi juga tidak mengorbankan rencana untuk hari esok.
Simak Kisah Lengkap Pak Awaludin di YouTube Adapundi.