Joki pinjol banyak menawarkan jasanya melalui media sosial dan WhatsApp, terutama kepada pengguna yang kesulitan mendapatkan pinjaman akibat riwayat gagal bayar (galbay). Namun, di balik janji pencairan cepat tersebut, terdapat risiko penipuan, penyalahgunaan data pribadi, hingga utang yang semakin menumpuk.
Modusnya pun beragam, mulai dari meminta pembayaran untuk membuat data fake hingga mengambil potongan yang besar dari dana pinjaman. Lantas, bagaimana cara kerja joki pinjol dan apa saja ciri-ciri penipuannya?
Apa Itu Jasa Joki Galbay Pinjol?
Joki pinjol adalah pihak ketiga yang menawarkan bantuan pengajuan pinjaman daring dengan imbalan biaya tertentu atau persentase dari dana yang berhasil dicairkan. Jasa ini umumnya menyasar orang yang kesulitan mendapatkan pinjaman, termasuk mereka yang memiliki riwayat gagal bayar.
Sementara itu, joki galbay pinjol merupakan istilah untuk layanan yang menawarkan bantuan kepada pengguna dengan tunggakan atau riwayat kredit bermasalah.
Penawarannya bermacam-macam, mulai dari membantu pencairan dana melalui aplikasi pinjaman lain, menyediakan data untuk pengajuan, hingga mengklaim mampu mengatasi masalah utang.
Keberadaan joki pinjol tidak terlepas dari tingginya aktivitas pinjaman online di Indonesia. Berdasarkan data Otoritas Jasa Keuangan (OJK) yang dikutip Tirto, nilai pinjaman daring yang masih beredar mencapai Rp55,7 triliun pada September 2023, dengan 19,52 juta rekening penerima pinjaman.
Pada periode tersebut, terdapat 101 penyelenggara pinjaman daring berizin atau terdaftar di OJK. Angka ini merupakan data historis yang menggambarkan besarnya industri pinjaman digital saat itu, bukan jumlah penyelenggara pada 2026.
Di tengah kebutuhan pembiayaan dan persoalan kredit macet, muncul pihak-pihak yang memanfaatkan kesulitan peminjam untuk menawarkan jasa joki.
Padahal, joki pinjol tidak memiliki kewenangan untuk menjamin persetujuan pinjaman maupun menghapus kewajiban utang seseorang.
Cara Kerja Joki Pinjol
Cara kerja joki pinjol dapat berbeda-beda. Namun, terdapat beberapa pola yang perlu diwaspadai, terutama penawaran melalui media sosial, permintaan pembayaran di muka, hingga penggunaan aplikasi pinjaman ilegal.
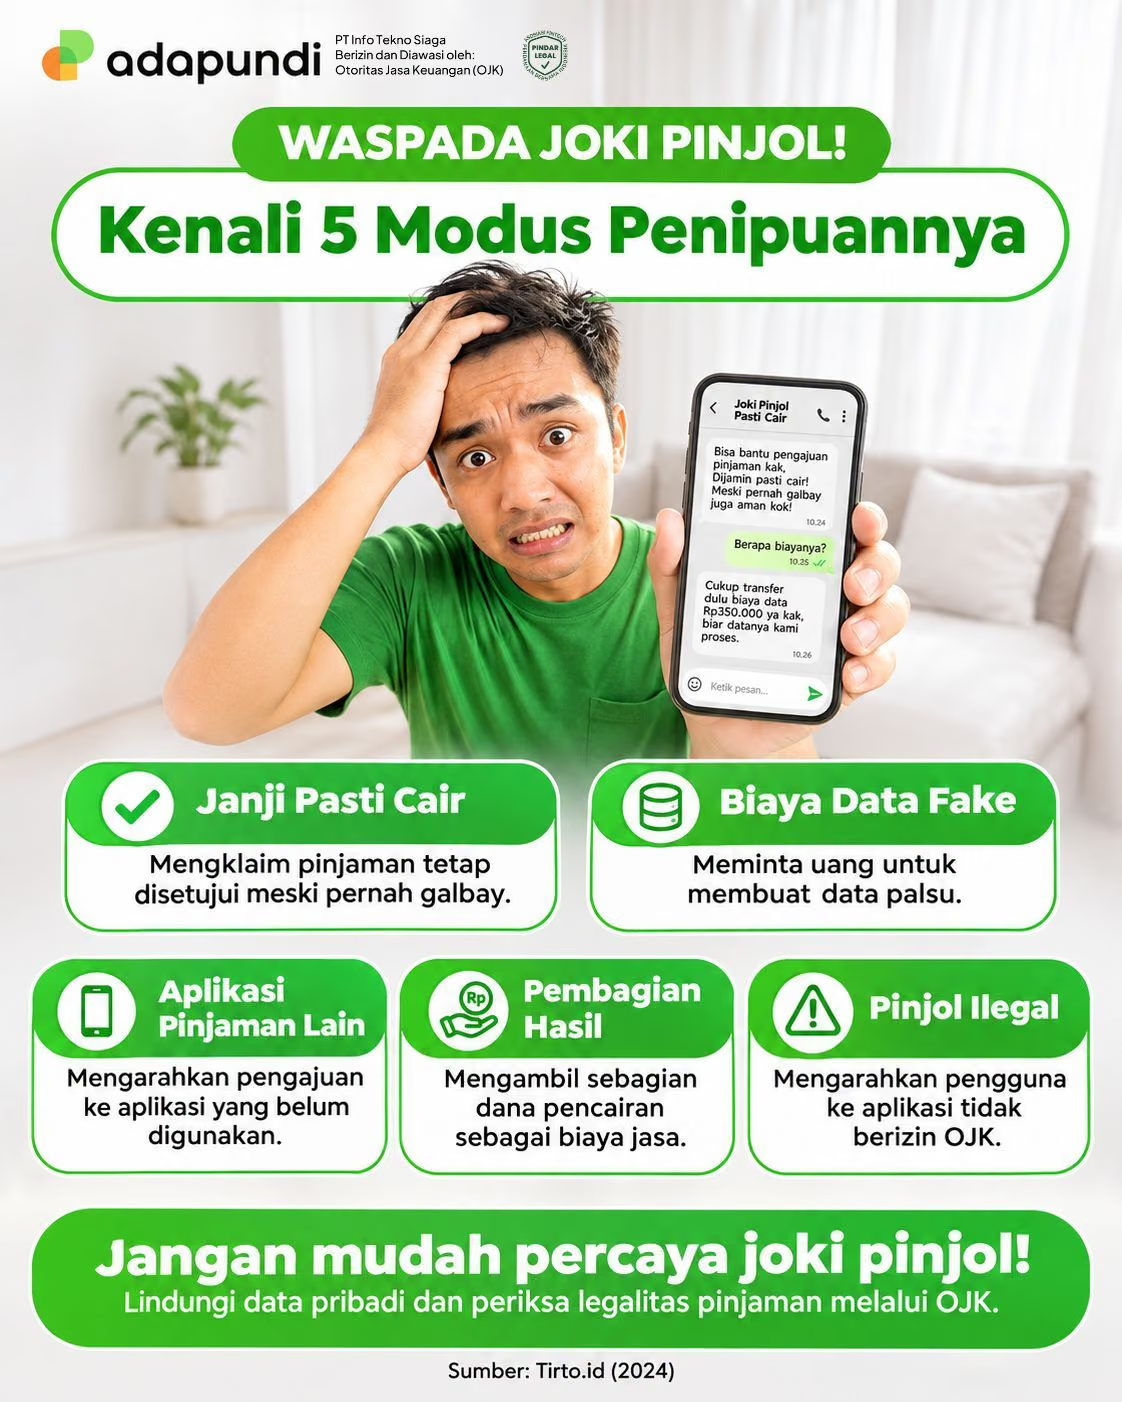
1. Menawarkan Jasa melalui Media Sosial dan WhatsApp
Joki pinjol banyak memasarkan jasanya melalui media sosial seperti Facebook, Instagram, X, grup percakapan, hingga WhatsApp.
Penawaran tersebut dapat muncul melalui unggahan, kolom komentar, maupun pesan pribadi atau direct message (DM).
Sasarannya umumnya adalah pengguna yang membutuhkan dana cepat, pernah mengalami gagal bayar, atau kesulitan mendapatkan persetujuan pinjaman.
Untuk menarik perhatian, joki sering menjanjikan pencairan dalam jumlah besar meskipun calon pelanggan memiliki riwayat kredit bermasalah.
Sebagian juga menampilkan tangkapan layar bukti transfer atau testimoni pelanggan untuk meyakinkan calon pengguna.
Namun, bukti pencairan tersebut belum tentu dapat diverifikasi. Karena itu, pengguna perlu berhati-hati terhadap penawaran jasa keuangan dari akun media sosial yang tidak jelas identitasnya.
2. Mengarahkan Pengajuan ke Aplikasi Pinjaman yang Belum Pernah Digunakan
Salah satu pola yang perlu diperhatikan adalah ketika joki mengarahkan calon pelanggan untuk mengajukan pinjaman melalui aplikasi yang belum pernah digunakan sebelumnya.
Dalam cerita dan keluhan pengguna di media sosial, terdapat penawaran yang menjanjikan pengajuan lebih mudah apabila calon peminjam menggunakan aplikasi tertentu.
Joki mungkin mengklaim bahwa peluang persetujuan lebih besar karena pengguna belum pernah memiliki riwayat pinjaman di aplikasi tersebut.
Padahal, belum pernah menggunakan suatu aplikasi bukan berarti pengajuan pinjaman pasti disetujui.
Penyelenggara pinjaman yang sah tetap memiliki mekanisme penilaian kelayakan calon peminjam.
Selain itu, pengguna perlu memastikan legalitas aplikasi yang direkomendasikan agar tidak diarahkan ke layanan pinjaman ilegal.
3. Membuat Data Fake
Joki juga punya modus untuk menawarkan pengajuan pinjaman menggunakan data fake atau data palsu.
Berdasarkan pola yang ditemukan dalam cerita pengguna di media sosial, joki mengklaim bisa membuatkan data fake yang bisa digunakan agar pengajuan pinjaman lebih mudah disetujui, terutama jika calon pelanggan memiliki riwayat gagal bayar.
Sebelum pengajuan dilakukan, pengguna kemudian diminta membayar sejumlah uang dengan alasan biaya pembuatan atau pembelian data fake.
Pembayaran tersebut sering dikemas sebagai biaya administrasi atau persiapan pengajuan.
Permintaan uang untuk pembuatan data fake merupakan tanda bahaya. Tidak ada jaminan pinjaman akan berhasil dicairkan setelah pengguna membayar biaya tersebut.
Calon korban justru berisiko kehilangan uang jika pihak joki menghilang atau terus meminta pembayaran tambahan.
Penggunaan identitas atau dokumen palsu dalam pengajuan pinjaman juga berpotensi menimbulkan persoalan hukum.
4. Menggunakan Skema Pembagian Hasil
Mengutip dalam laporan Tirto pada Januari 2024, terdapat praktik joki pinjol yang menawarkan sistem pembagian dana pencairan sebesar 60:40.
Melalui skema tersebut, pengguna memperoleh 60% dari dana yang dicairkan, sementara joki mengambil 40% sebagai biaya jasa.
Sebagai ilustrasi, jika pinjaman berhasil dicairkan sebesar Rp10 juta, pembagiannya adalah:
Pengguna menerima Rp6 juta.
Joki memperoleh Rp4 juta.
Artinya, pengguna hanya memperoleh sebagian dari nominal pinjaman yang diajukan.
Masalahnya, jika pinjaman tercatat atas nama pengguna sebesar Rp10 juta, kewajiban pembayaran dapat tetap mengacu pada seluruh nominal pinjaman sesuai perjanjian.
Skema tersebut berpotensi merugikan karena peminjam menanggung kewajiban yang lebih besar daripada uang yang diterimanya.
5. Mengarahkan Pengguna ke Pinjol Ilegal
Sebagian joki menawarkan pencairan melalui aplikasi pinjaman online ilegal, terutama kepada pengguna yang kesulitan mendapatkan dana dari penyelenggara resmi.
Dalam praktik yang diberitakan Tirto, seorang penyedia jasa bahkan menawarkan pencairan melalui pinjol ilegal dan menyarankan pelanggan untuk tidak membayar kembali pinjaman tersebut.
Alasannya, aplikasi yang digunakan tidak memiliki izin.
Padahal, menggunakan layanan pinjaman ilegal tetap memiliki risiko, mulai dari biaya tidak transparan, penyalahgunaan data pribadi, hingga praktik penagihan yang merugikan.
Selain itu, mengambil pinjaman baru untuk melunasi tunggakan lama dapat memperburuk kondisi keuangan apabila tidak disertai kemampuan pembayaran yang memadai.
Ciri-Ciri Joki Pinjol Penipu yang Perlu Diwaspadai
Mengenali ciri-ciri joki pinjol penipu penting agar pengguna tidak mudah tergoda tawaran pencairan dana yang terlihat menguntungkan.
Berikut beberapa tanda yang perlu diperhatikan.
1. Menjanjikan Pinjaman Pasti Cair
Penawaran seperti "100% pasti cair" atau "galbay dijamin disetujui" perlu dicurigai.
Persetujuan pinjaman bergantung pada penilaian penyelenggara. Karena itu, pihak ketiga tidak dapat menjamin setiap pengajuan akan berhasil.
2. Meminta Pembayaran untuk Data Fake
Waspadai joki yang meminta uang dengan alasan membeli atau membuat data palsu untuk pengajuan pinjaman.
Selain tidak menjamin pencairan, permintaan tersebut dapat menjadi modus untuk mengambil uang calon pelanggan.
3. Meminta Biaya Administrasi di Awal
Joki yang meminta transfer sebelum memberikan layanan perlu diperiksa dengan hati-hati, terutama jika pembayaran dilakukan ke rekening pribadi tanpa penjelasan yang dapat diverifikasi.
Dalam beberapa modus penipuan, korban juga dapat diminta membayar biaya tambahan setelah melakukan transfer pertama.
4. Meminta KTP, PIN, atau Kode OTP
Permintaan data pribadi yang berlebihan merupakan tanda bahaya.
Foto KTP, swafoto, dan informasi rekening dapat disalahgunakan jika diberikan kepada pihak yang tidak terpercaya.
Sementara itu, PIN, kata sandi, dan kode OTP tidak boleh dibagikan kepada siapa pun.
5. Mengklaim Bisa Menghapus Utang atau Riwayat Kredit
Penawaran penghapusan utang atau pemutihan riwayat kredit secara instan patut dicurigai.
OJK juga telah memperingatkan masyarakat mengenai modus penipuan yang menjanjikan penghapusan data pinjaman dan perbaikan riwayat kredit dengan imbalan sejumlah uang.
Baca Juga: Penipuan Freelance dan Tugas Komisi: Kenali Modusnya Sebelum Terjebak
6. Menggunakan Testimoni yang Sulit Diverifikasi
Bukti transfer dan tangkapan layar percakapan pelanggan bukan jaminan bahwa sebuah layanan aman.
Informasi tersebut dapat dimanipulasi atau ditampilkan tanpa konteks yang lengkap.
7. Tidak Memiliki Identitas yang Jelas
Penyedia jasa yang hanya menggunakan akun anonim, sering mengganti nomor telepon, atau tidak memiliki identitas yang dapat diperiksa patut diwaspadai.
8. Mendesak Calon Pelanggan Segera Membayar
Penipu sering menggunakan tekanan waktu, misalnya mengatakan bahwa kesempatan pencairan hanya berlaku beberapa jam.
Tujuannya adalah membuat calon korban terburu-buru mengambil keputusan tanpa memeriksa kebenaran penawaran.
Bahaya Menggunakan Jasa Joki Pinjol
Menggunakan jasa joki pinjol dapat menimbulkan berbagai risiko, mulai dari kerugian finansial hingga masalah keamanan identitas.
1. Kehilangan Uang akibat Penipuan
Pengguna berisiko kehilangan uang ketika joki meminta biaya pembuatan data fake, biaya administrasi, atau pembayaran lain sebelum proses pengajuan dilakukan.
Jika ternyata penawaran tersebut merupakan penipuan, korban bisa kehilangan dana tanpa pernah memperoleh pinjaman yang dijanjikan.
2. Penyalahgunaan Data Pribadi
Data seperti foto KTP, swafoto, nomor rekening, dan informasi kontak dapat disalahgunakan apabila diberikan kepada pihak yang tidak terpercaya.
Risikonya mencakup penggunaan identitas tanpa izin, percobaan pengajuan pinjaman, atau pengambilalihan akun.
3. Utang Semakin Menumpuk
Mengambil pinjaman baru untuk membayar utang lama tidak selalu menyelesaikan persoalan.
Jika kemampuan membayar tidak membaik, peminjam justru menghadapi kewajiban baru.
Risiko tersebut semakin besar apabila sebagian dana pencairan dipotong sebagai biaya jasa joki.
4. Risiko Bunga Tinggi dan Penagihan Bermasalah
Pengguna yang diarahkan ke pinjol ilegal dapat menghadapi biaya pinjaman yang tidak transparan dan praktik penagihan yang melanggar ketentuan.
Dalam laporan Tirto pada 2024, disebutkan adanya praktik pinjol ilegal yang mengenakan bunga lebih dari 0,8% per hari.
Angka tersebut merupakan gambaran praktik ilegal yang diberitakan saat itu, bukan ketentuan bunga resmi pinjaman daring legal.
5. Riwayat Kredit Bermasalah
Tunggakan pinjaman yang tercatat dalam sistem informasi kredit dapat memengaruhi akses pembiayaan di kemudian hari.
Sebagai gambaran historis, Tirto melaporkan bahwa salah satu bank BUMN menolak sekitar 30% pengajuan KPR sepanjang 2023 setelah pemeriksaan SLIK OJK menunjukkan riwayat kredit calon nasabah bermasalah.
Hal ini menunjukkan bahwa masalah pembayaran pinjaman dapat berdampak lebih luas daripada sekadar tagihan yang belum dilunasi.
6. Potensi Masalah Hukum
Penggunaan jasa joki tidak otomatis merupakan tindak pidana.
Namun, persoalan hukum dapat muncul apabila praktiknya melibatkan pemalsuan dokumen, penggunaan identitas orang lain tanpa izin, atau penipuan.
Karena itu, pengguna sebaiknya menghindari layanan yang menawarkan manipulasi data untuk memperoleh pinjaman.
Cara Terhindar dari Joki Pinjol
Untuk menghindari penipuan joki pinjol, pengguna perlu memeriksa penawaran secara cermat sebelum menyerahkan uang atau data pribadi.
1. Jangan Mudah Percaya Tawaran di Media Sosial
Waspadai akun yang menawarkan pencairan pinjaman secara instan, terutama jika menjanjikan persetujuan meskipun memiliki riwayat gagal bayar.
Jangan langsung percaya pada bukti transfer maupun testimoni yang ditampilkan.
2. Jangan Membayar Biaya Data Fake
Hindari pihak yang meminta pembayaran untuk pembuatan identitas atau dokumen palsu.
Biaya tersebut tidak menjamin keberhasilan pengajuan dan dapat menjadi bagian dari modus penipuan.
3. Periksa Legalitas Aplikasi Pinjaman
Pastikan aplikasi pinjaman yang akan digunakan memiliki izin yang sesuai dari OJK.
Jangan hanya mengandalkan rekomendasi joki atau tautan aplikasi yang dikirim melalui pesan pribadi.
4. Lindungi Data Pribadi
Jangan sembarangan mengirimkan foto KTP, swafoto, atau dokumen keuangan kepada pihak yang tidak dikenal.
Jangan pernah memberikan PIN, kata sandi, atau kode OTP.
5. Laporkan Dugaan Penipuan
Apabila menemukan penawaran yang mencurigakan, simpan bukti percakapan, identitas akun, dan bukti transfer.
Dugaan aktivitas keuangan ilegal dapat dilaporkan melalui Satgas PASTI. Sementara itu, korban penipuan transaksi keuangan dapat mengajukan laporan kepada Indonesia Anti-Scam Centre (IASC) dan kepolisian.
Jika uang sudah terlanjur ditransfer, segera hubungi bank atau penyedia pembayaran untuk meminta penanganan transaksi mencurigakan.
Pertanyaan Seputar Joki Pinjol
Apakah Jasa Joki Pinjol Aman Digunakan?
Jasa joki pinjol memiliki risiko, terutama jika meminta pembayaran di muka, data pribadi, atau menawarkan pencairan melalui aplikasi ilegal. Keberhasilan pencairan dana tidak menjamin keamanan layanan.
Apakah Membayar Data Fake Menjamin Pinjaman Cair?
Tidak. Membayar biaya pembuatan data fake tidak menjamin pinjaman disetujui. Permintaan pembayaran tersebut justru dapat menjadi cara pelaku mengambil uang calon korban.
Apakah Joki Pinjol Bisa Menghapus Utang?
Joki pinjol tidak memiliki kewenangan menghapus kewajiban utang secara sepihak. Penyelesaian kewajiban harus mengikuti prosedur yang sah dengan pihak pemberi pinjaman.
Referensi: